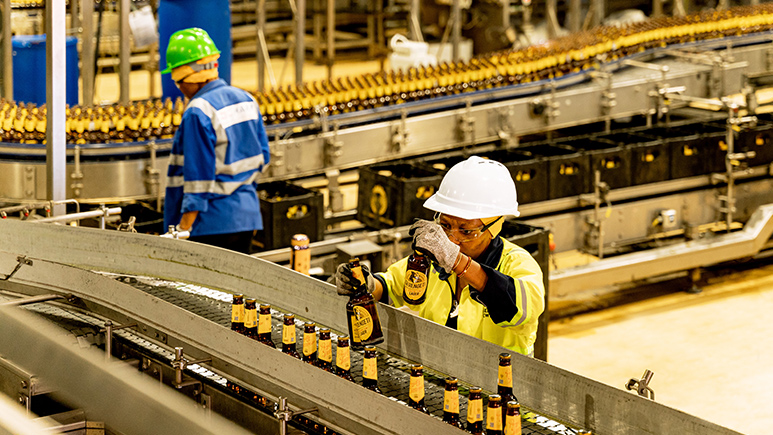
L’Autorité de la concurrence du Kenya a validé le 11 septembre 2026, sous conditions, le rachat par le japonais Asahi de la participation majoritaire de Diageo dans East African Breweries. Une opération de quelque 2,3 milliards de dollars qui interroge la souveraineté économique de Nairobi.
Par Chioma Bennett
La décision est tombée le 11 septembre 2026. L’Autorité de la concurrence du Kenya a validé le rachat par le groupe japonais Asahi de la participation de soixante-cinq pour cent que le britannique Diageo détenait dans East African Breweries Limited, fleuron brassicole de la région. L’opération, évaluée à environ deux milliards trois cents millions de dollars et annoncée dès décembre 2025, englobe aussi la participation majoritaire de Diageo dans le groupe kényan de spiritueux UDV Kenya. En quelques mois, l’un des actifs industriels emblématiques d’Afrique de l’Est aura ainsi changé de mains, du Royaume-Uni vers le Japon. East African Breweries, dont les racines à Nairobi remontent à près d’un siècle, brasse des marques emblématiques consommées bien au-delà des frontières kényanes, jusque dans les pays voisins de la Communauté d’Afrique de l’Est.
Le régulateur n’a pas donné un blanc-seing. Il a assorti son feu vert de conditions destinées à préserver la concurrence sur un marché que le groupe domine largement. Asahi devra réserver une part de l’espace réfrigéré des points de vente, de l’ordre de vingt pour cent, aux marques rivales, et provisionner de quoi honorer les passifs de l’entité. Ces garde-fous répondent à une inquiétude ancienne : la position quasi hégémonique d’East African Breweries sur la bière, longtemps dénoncée par des concurrents qui peinaient à accéder aux rayons et aux réfrigérateurs des détaillants.
Pour Nairobi, l’affaire est un exercice d’équilibriste. Le Kenya veut demeurer attractif pour les capitaux étrangers, dont il a besoin pour financer son industrie et gonfler ses recettes fiscales ; mais il entend aussi montrer que ses institutions savent encadrer les géants. En imposant des conditions sans bloquer la transaction, l’Autorité de la concurrence affiche une régulation qui négocie plutôt qu’elle n’interdit. Un recours en justice subsiste toutefois, rappelant que la validation administrative ne clôt pas le débat et que la légitimité de l’opération se jouera aussi devant les tribunaux, loin des communiqués officiels.
Pour les consommateurs et les petits détaillants, les effets restent incertains. Un actionnaire mieux capitalisé peut moderniser l’outil de production, élargir la gamme et soutenir l’emploi ; il peut aussi rationaliser, fermer des lignes et arbitrer au profit de ses marchés d’origine. La condition sur l’espace réfrigéré vise précisément à protéger les brasseurs locaux et artisanaux, souvent étouffés par la puissance de distribution du leader. Reste à savoir si une règle écrite résistera aux pratiques commerciales quotidiennes, là où se décide, réfrigérateur après réfrigérateur, l’accès réel au marché. Sur le terrain, un distributeur peut toujours privilégier discrètement les marques qui lui rapportent le plus, quelles que soient les obligations inscrites dans une décision administrative ; c’est dire si l’effectivité de la mesure dépendra de la vigilance d’un régulateur souvent démuni face à la puissance commerciale d’un géant.
L’opération illustre une recomposition plus large du capital des champions africains. Après une décennie où les multinationales occidentales rachetaient les marques du continent, plusieurs d’entre elles se replient et cèdent leurs positions à des acquéreurs asiatiques en quête de relais de croissance. Ce basculement redistribue les centres de décision : les stratégies, les bénéfices et les brevets se pilotent désormais depuis Tokyo autant que depuis Londres. Pour les filières locales, la question n’est pas seulement de savoir qui possède l’usine, mais où se logent la valeur ajoutée et le pouvoir d’orientation de long terme.
Là se noue la tension de fond. Un pays peut se réjouir d’attirer des milliards sans mesurer aussitôt ce qu’il concède en autonomie stratégique. Le contrôle d’un actif aussi structurant que la première brasserie régionale confère à son propriétaire un poids sur l’emploi, la fiscalité et l’agriculture contractuelle qui l’approvisionne. Pour Nairobi, la voie est étroite : refuser les capitaux, c’est se priver d’investissement ; les accueillir sans condition, c’est renoncer à peser sur des décisions prises ailleurs. L’équilibre trouvé aujourd’hui préfigure la doctrine d’un continent courtisé de toutes parts.
L’opération s’inscrit dans une stratégie assumée. Le brasseur japonais, confronté au vieillissement et à la stagnation de son marché domestique, cherche des relais de croissance sur des continents plus jeunes, et l’Afrique de l’Est, avec sa démographie et l’essor de sa classe moyenne urbaine, coche toutes les cases. Diageo, à l’inverse, recentre son portefeuille sur ses marques mondiales les plus rentables et se déleste d’actifs régionaux jugés périphériques. Ce mouvement croisé, entre un vendeur qui se replie et un acheteur qui se projette, résume la nouvelle géographie du capital : les marques restent africaines, mais les décisions qui les gouvernent s’éloignent, et avec elles une part du pouvoir de négociation des filières locales.
En définitive, le rachat d’East African Breweries n’est pas une simple transaction commerciale ; il est le symptôme d’un continent dont les actifs les plus rentables passent d’une tutelle étrangère à une autre, sans que la propriété n’y devienne africaine. La question qui se pose désormais, au-delà du seul cas kényan, est celle de savoir si les États du continent sauront transformer leur attractivité en levier de souveraineté économique, ou s’ils resteront les hôtes prospères de décisions arrêtées à l’étranger. La remontée récente des réserves de change kényanes, à un peu plus de quinze milliards de dollars, offre un répit ; elle ne répond pas à la question.