L’offre d’A2MP sur Canyon Resources est devenue caduque le 21 septembre. Au Cameroun, la bauxite de Minim-Martap perd un repreneur sans retrouver de financement : le prêt de 82 milliards de FCFA d’AFG Bank reste gelé, et la première mine du pays glisse vers 2027.
Par Éliane Moukoko
Le 21 septembre, à 19 heures, heure de Sydney, l’offre publique d’achat d’A2MP Investments sur Canyon Resources a expiré sans atteindre son seuil de 75 %. Deux jours plus tard, la société australienne, qui porte le projet de bauxite de Minim-Martap au Cameroun à travers sa filiale Camalco, en a pris acte : toutes les acceptations reçues sont « nulles et sans effet ». L’échec était attendu. Il n’en est pas moins lourd de conséquences. Car l’investisseur lié à la famille indienne Gupta ne quitte pas la scène : il reste actionnaire majoritaire d’une société dont il conteste lui-même la valorisation et, plus largement, la viabilité du projet. Le Cameroun se retrouve ainsi avec une future mine portée par un actionnaire sceptique et financée par une banque qui a suspendu ses décaissements.
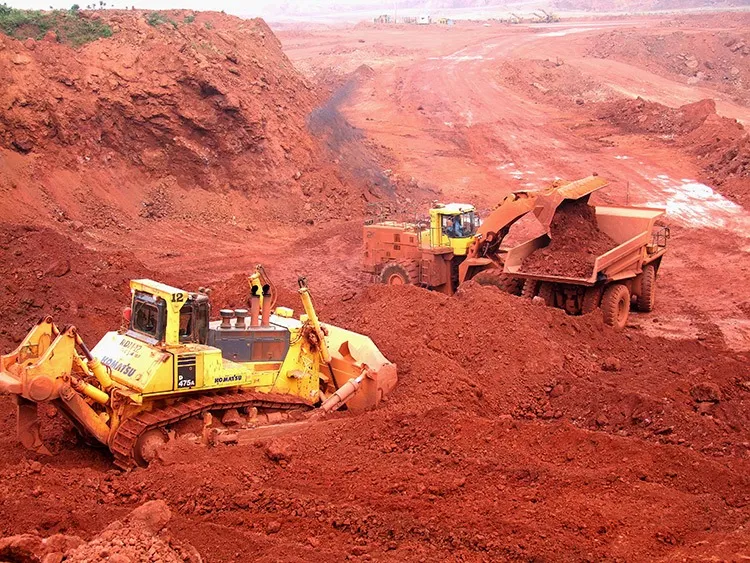
Minim-Martap devait être la première mine de bauxite de l’histoire du pays. Canyon Resources évalue toujours ses ressources minérales à 1,102 milliard de tonnes, dont 144 millions de tonnes de réserves, selon les chiffres rappelés par Cameroun24 le 23 septembre. La mise en service, promise pour 2026, a été repoussée à 2027 après plusieurs reports, et l’ambition initiale a fondu : l’objectif de production de départ est désormais fixé à 0,4 million de tonnes, contre 1,2 million prévu précédemment, d’après l’Agence Ecofin. Sur le terrain, le chantier se poursuit. Dans une note publiée en août, Canyon annonçait l’arrivée imminente des premiers wagons destinés au transport du minerai et la poursuite de la route reliant la mine au terminal ferroviaire.
L’affrontement actionnarial a d’abord été une bataille de chiffres. Le 29 juillet, A2MP, qui détenait avec ses associés un intérêt sur 55,56 % du capital, proposait 0,05 dollar australien par action pour racheter le reste. Appliqué aux quelque 2,06 milliards de titres de Canyon, ce prix valorisait l’entreprise à environ 103,1 millions de dollars australiens, soit près de 41,8 milliards de FCFA. L’expert indépendant BDO Corporate Finance Australia a jugé l’offre « ni équitable ni raisonnable », retenant une valeur comprise entre 0,14 et 0,446 dollar par action, avec une estimation privilégiée de 0,32 dollar, six fois et demie le prix proposé. Le comité indépendant de Canyon a recommandé de refuser. A2MP contestait les hypothèses retenues pour valoriser les ressources non intégrées au scénario de production initial, tout en admettant que l’avis de BDO avait pesé sur la décision des actionnaires. Le 28 août, le Takeovers Panel australien, saisi par un actionnaire minoritaire, a interdit à A2MP de traiter les acceptations sans autorisation préalable. Le 11 septembre, l’investisseur reconnaissait que son offre n’avait plus de « perspective raisonnable de succès ».
Le vrai sujet, pour Yaoundé, n’est pourtant pas boursier. Il est financier. Le 24 août, Canyon annonçait qu’AFG Bank Cameroon avait suspendu les nouveaux tirages sur la facilité syndiquée de 82 milliards de FCFA, environ 140 millions de dollars, accordée à Camalco pour financer notamment les infrastructures d’exportation. La banque réclame une révision du calendrier, du modèle financier et de plusieurs paramètres du projet, ainsi qu’une visite du site, avant tout nouveau décaissement. Une facilité de crédit consentie par A2MP a elle aussi été suspendue, selon l’Agence Ecofin. Canyon a retiré dans la foulée son objectif d’une première cargaison au quatrième trimestre 2026. La société assure qu’aucun cas de défaut n’a été constaté et que son conseil, Jefferies, explore d’autres pistes : préfinancement adossé aux contrats d’enlèvement, prépaiements, arrivée de nouveaux investisseurs. Mais l’annonce du 23 septembre ne signale ni reprise des décaissements, ni financement alternatif bouclé, ni nouveau calendrier d’exportation.
C’est là que le dossier révèle une asymétrie inconfortable pour le Cameroun. Le pays a misé sur Minim-Martap pour diversifier une économie extractive longtemps adossée au pétrole, et pour faire de la bauxite un produit d’exportation. Or les décisions qui conditionnent ce projet se prennent à Sydney, devant un régulateur boursier australien, et dans les comités de crédit d’une banque, au rythme d’arbitrages entre actionnaires qui n’ont pas les mêmes intérêts. L’actionnaire majoritaire, qui jugeait le projet fragile au regard des conditions de marché, voulait racheter à bas prix ; les minoritaires, confortés par l’expertise de BDO, refusent de céder ; le prêteur local attend d’y voir clair. Chacun protège sa position, et le calendrier camerounais sert de variable d’ajustement. Le contraste est d’autant plus frappant que l’exploration minière se poursuit ailleurs dans le pays : la britannique Oriole Resources a encore consacré environ 987 millions de FCFA au premier semestre 2026 à son projet aurifère de Mbe, dans l’Adamaoua.
Pour Canyon Resources, la voie est étroite : il lui faut convaincre un prêteur de reprendre ses décaissements avec un modèle revu à la baisse, tout en cohabitant avec un actionnaire majoritaire qui a publiquement mis en doute ce même modèle. La question qui se pose désormais, au-delà du seul cas camerounais, est celle de savoir si les États d’Afrique centrale peuvent bâtir une filière minière sur des projets portés par des juniors cotées à l’étranger, dont le sort dépend de batailles de valorisation qui leur échappent. Un investisseur qui doute, une banque qui temporise, des minoritaires qui résistent : aucun n’a tort de son point de vue. En définitive, l’échec de l’OPA n’est pas seulement un épisode de droit boursier australien ; il redessine les rapports de force autour de Minim-Martap et rappelle au Cameroun que posséder un gisement ne suffit pas à maîtriser son calendrier.