Une cargaison de 250 000 barils extraite au large de Sèmè sera proposée en octobre, première vente de brut béninois depuis 1998. Un volume modeste, un actionnariat étranger dominant et aucun acheteur identifié : Cotonou joue moins une rente qu’un test de crédibilité pétrolière.
Par Tunde Adeyemi
Le 22 septembre 2026, le quotidien public La Nation a confirmé ce que Cotonou préparait depuis des mois : une cargaison de 250 000 barils de brut extrait du champ offshore de Sèmè sera proposée sur le marché international en octobre. Le volume est modeste. Le Nigeria voisin exporte en une seule journée davantage que ce que le Bénin espère vendre en un trimestre entier. Il n’empêche : pour la première fois depuis 1998, du pétrole tiré des eaux béninoises quittera le pays sous connaissement national. Dans un État qui a bâti sa réputation régionale sur le coton, le port de Cotonou et une discipline budgétaire scrutée par les agences de notation, l’événement relève moins de la rente retrouvée que du test de crédibilité industrielle.
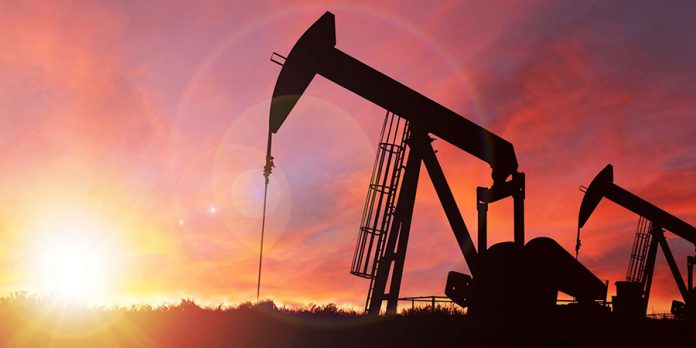
Le champ de Sèmè n’est pas une découverte. Situé dans le bloc 1, au large du sud-est du pays, sur environ 551 kilomètres carrés et par vingt à trente mètres de fond, il avait déjà livré près de 22 millions de barils entre 1982 et 1998 avant que la chute des cours et l’épuisement des techniques disponibles n’imposent l’arrêt. Sa relance repose sur un contrat de partage de production signé en décembre 2023 avec Akrake Petroleum Benin, filiale du groupe singapourien Rex International Holding, qui détient 76 % des intérêts, contre 15 % pour l’État béninois et 9 % pour Octogone E&P. Un rapport indépendant publié en mars 2025 évaluait les réserves prouvées et probables à 10,9 millions de barils, soit l’équivalent d’une dizaine de cargaisons comparables à celle annoncée. La production a redémarré en mars 2026 avec la mise en service d’un second puits, le premier forage n’ayant pas atteint sa cible.
L’écart entre la promesse et le résultat est déjà mesurable. Akrake Petroleum produit actuellement autour de 3 000 barils par jour, quand les projections initiales évoquaient une fourchette de 5 000 à 6 000 barils quotidiens. La cargaison annoncée représente donc plus de quatre-vingts jours de production au rythme actuel, ce qui explique le calendrier d’octobre et non de juillet. Pour le gouvernement de Romuald Wadagni, investi le 24 mai 2026 après une carrière d’argentier de l’État, ce décalage impose une communication prudente : le pétrole n’est présenté ni comme une manne ni comme un pivot budgétaire, mais comme un revenu d’appoint adossé à une participation publique minoritaire. La prudence n’est pas feinte. Avec 15 % des intérêts, l’État béninois encaissera une fraction limitée de la vente, à laquelle s’ajouteront les recettes fiscales du contrat de partage.
C’est sur ce point que l’écart entre le récit et la réalité se creuse pour les Béninois. Une première cargaison ne construit ni emploi de masse, ni filière de services, ni transfert de compétences. L’industrie pétrolière offshore emploie peu et importe l’essentiel de son ingénierie. Les attentes sociales, elles, se sont formées sur l’image d’un pays devenu producteur, alors que la production nationale reste inférieure à celle d’un champ marginal du delta du Niger. Le risque politique est classique dans le golfe de Guinée : la promesse pétrolière déforme le débat budgétaire bien avant que le premier baril ne soit payé, et nourrit des revendications que la recette réelle ne pourra pas satisfaire. Cotonou en a conscience et continue d’adosser son cadrage macroéconomique au coton, aux services portuaires et à la zone industrielle de Glo-Djigbé.
Un détail technique pèse davantage que les discours : au moment des informations rapportées, aucun acheteur n’avait été identifié pour ce premier lot. Écouler 250 000 barils d’un brut dont les caractéristiques n’ont pas été éprouvées récemment par les raffineurs suppose un rabais, un intermédiaire, ou les deux. Les traders spécialisés dans les petits volumes ouest-africains imposent généralement une décote aux producteurs nouveaux ou irréguliers, faute de courbe de qualité établie et de garantie de cadence. Autrement dit, la valeur encaissée par Cotonou dépendra moins du prix du Brent que de la capacité de l’opérateur à convaincre un acheteur d’assumer un lot unique, sans visibilité sur le suivant. C’est la fragilité structurelle des micro-producteurs : ils vendent du pétrole sur un marché qui achète d’abord de la régularité.
Le contexte régional ajoute une couche d’ambiguïté. Le terminal de Sèmè-Podji a déjà servi, en 2025, à charger du brut nigérien acheminé par l’oléoduc reliant Agadem à la côte béninoise, dans un dossier où les relations entre Cotonou et Niamey ont alterné blocages frontaliers et arrangements techniques. L’infrastructure dispose donc d’une expérience récente en matière d’exportation, mais elle a aussi montré que le pétrole n’immunise pas contre la géopolitique : il la concentre. Le Bénin se retrouve ainsi à opérer simultanément comme corridor d’exportation pour un voisin sahélien sorti de la CEDEAO et comme producteur pour son propre compte, deux rôles dont les intérêts peuvent diverger si les tensions régionales se ravivent.
En définitive, la cargaison d’octobre n’est pas une entrée du Bénin dans le club pétrolier ; elle en est le ticket d’essai. La question qui se pose désormais, au-delà du seul cas béninois, est celle de savoir ce que vaut une production de 3 000 barils par jour dans un marché où les majors arbitrent au million. Pour Cotonou, la voie est étroite : capitaliser politiquement sur le retour du brut sans installer une attente de rente que dix millions de barils de réserves ne pourront jamais honorer. La réussite du dossier se lira moins au prix obtenu en octobre qu’à la capacité de l’État à négocier, lors des prochaines phases de forage, une part supérieure à 15 % et des clauses de contenu local qui survivent au cycle des cours.